농심(004370)은 라면과 스낵 등 생활 필수 소비재를 기반으로 안정적인 실적을 유지하며, 최근 5년간 배당을 꾸준히 지급해온 기업입니다. 본 글에서는 농심의 수익성, 성장성, 안정성, 배당, 주가 흐름을 종합적으로 분석합니다.
1. 기업 개요
농심(004370)은 국내 라면 시장 점유율 1위를 차지하고 있으며, 신라면·너구리 등 장수 브랜드를 보유한 대표적인 식품 기업입니다. 해외 시장에서도 미국, 중국, 일본을 중심으로 글로벌 라면 판매를 확대하고 있어 안정적인 매출 기반을 갖추고 있습니다. 최근에는 HMR(가정간편식)과 음료 사업 비중도 확대하고 있으며, 지속적인 브랜드 파워를 기반으로 꾸준한 현금흐름을 창출하고 있습니다. 식품업 특성상 경기 변동에 대한 영향이 제한적이며, 생활필수재 성격이 강해 안정적 투자처로 평가받고 있습니다.
2. 수익성 분석
| 구분 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| ROE (%) | 7.5 | 4.73 | 5.17 | 7.26 | 6.17 |
| ROA (%) | 5.54 | 3.54 | 3.91 | 5.47 | 4.61 |
| 영업이익률 (%) | 6.07 | 3.99 | 3.58 | 6.22 | 4.74 |
| 순이익률 (%) | 5.65 | 3.74 | 3.71 | 5.03 | 4.58 |
| EPS (원) | 24,416 | 16,412 | 19,091 | 28,262 | 25,861 |
농심(004370)의 ROE는 2020년 7.5%에서 2024년 6.17%로 하락했으며, 수익성 측면에서 다소 둔화된 모습을 보였습니다. ROA 역시 5% 전후 수준으로 안정적이지만 뚜렷한 개선세는 제한적입니다. 영업이익률은 2021년 3.99%까지 낮아졌으나 2023년 6.22%로 반등한 뒤, 2024년 다시 4.74%로 내려앉았습니다. 순이익률은 2020년 5.65%에서 2024년 4.58%로 하락했지만 꾸준히 4% 이상을 유지하고 있습니다. EPS는 2020년 24,416원에서 2024년 25,861원으로 소폭 성장하며 안정적인 흐름을 보였습니다.
3. 성장성 분석
| 구분 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| 매출액 (억원) | 26,398 | 26,630 | 31,291 | 34,106 | 34,387 |
| 영업이익 (억원) | 1,603 | 1,061 | 1,122 | 2,121 | 1,631 |
| 당기순이익 (억원) | 1,490 | 996 | 1,160 | 1,715 | 1,576 |
| BPS (원) | 351,731 | 377,778 | 398,464 | 420,264 | 462,077 |
농심(004370)의 매출액은 2020년 26,398억원에서 2024년 34,387억원으로 꾸준히 증가했습니다. 영업이익은 2021년 1,061억원으로 저점을 찍은 뒤 2023년 2,121억원까지 크게 반등했으나, 2024년에는 다시 1,631억원으로 감소했습니다. 당기순이익은 2020년 1,490억원에서 2024년 1,576억원으로 완만한 증가세를 보였습니다. BPS는 2020년 351,731원에서 2024년 462,077원으로 상승하며 자본가치가 꾸준히 확대되었습니다. 전반적으로 매출과 자본은 꾸준히 성장했으나 이익률 측면에서 변동성이 존재합니다.
4. 안정성 분석
| 구분 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| 부채비율 (%) | 33.02 | 31.77 | 31.07 | 32.53 | 34.61 |
| 자본유보율 (%) | 6,975.62 | 7,246.61 | 7,625.74 | 8,016.46 | 8,442.90 |
| 이자발생부채 (억원) | 937 | 1,058 | 642 | 611 | 2,031 |
농심(004370)의 부채비율은 2020년 33%에서 2024년 34.6%로 안정적인 수준을 유지했습니다. 자본유보율은 2020년 6,975%에서 2024년 8,443%까지 높아져 재무적 안전성이 강화되었습니다. 이자발생부채는 2020년 937억원에서 2024년 2,031억원으로 증가했으나, 자산 및 자본 대비 부담은 크지 않습니다. 현금흐름 측면에서도 영업활동 현금흐름이 꾸준히 플러스를 기록하여 안정성을 뒷받침합니다. 종합적으로 농심은 보수적인 재무구조를 바탕으로 안정적인 투자 매력을 유지하고 있습니다.
5. 배당 분석
| 구분 | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| DPS (원) | 4,000 | 4,000 | 5,000 | 5,000 | 5,000 |
| 배당수익률 (%) | 1.33 | 1.26 | 1.40 | 1.23 | 1.34 |
| 배당성향 (%) | 15.57 | 23.17 | 24.90 | 16.82 | 18.38 |
농심(004370)의 DPS는 2020년 4,000원에서 2022년 이후 5,000원으로 상향 조정되어 유지되고 있습니다. 배당수익률은 1.2~1.4% 수준으로 고배당주는 아니지만 안정적으로 이어지고 있습니다. 배당성향은 2020년 15.6%에서 2024년 18.4%로 상승하며 주주 환원 정책이 강화되는 모습을 보였습니다. 꾸준한 배당 지급은 식품업 특유의 안정적인 현금흐름 덕분입니다. 전반적으로 안정적 배당주 성격을 갖추고 있으나, 높은 배당률을 기대하기보다는 꾸준함에 초점을 맞추는 것이 적절합니다.
| 배당락일 | 지급일 | 배당금 (원) |
|---|---|---|
| 2024-12-27 | 2025-04-18 | 5,000 |
| 2023-12-27 | 2024-04-22 | 5,000 |
| 2022-12-28 | 2023-04-24 | 5,000 |
| 2021-12-29 | 2022-04-25 | 4,000 |
| 2020-12-29 | 2021-04-26 | 4,000 |
농심(004370)은 최근 5년간 매년 정기적으로 배당을 실시했습니다. 2020년부터 2021년까지 DPS 4,000원을 지급하다가, 2022년부터 2024년까지는 5,000원으로 상향 조정했습니다. 배당락일은 매년 12월 말에 발생했으며, 지급일은 이듬해 4월에 진행되었습니다. 배당수익률은 연도별 주가 수준에 따라 1.2~1.4% 범위를 형성했습니다. 이는 주주에게 안정적인 현금흐름을 제공하는 동시에 기업의 신뢰도를 높이는 역할을 했습니다.
6. 주가 분석
| 구분 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|
| 종가 | 300,000 | 318,500 | 357,000 | 407,000 | 374,000 | 444,000 |
| 시가 | 240,500 | 300,500 | 318,500 | 357,000 | 407,000 | 380,500 |
| 고가 | 401,500 | 344,500 | 364,000 | 500,000 | 599,000 | 574,000 |
| 저가 | 222,500 | 270,500 | 262,500 | 324,000 | 317,000 | 331,000 |
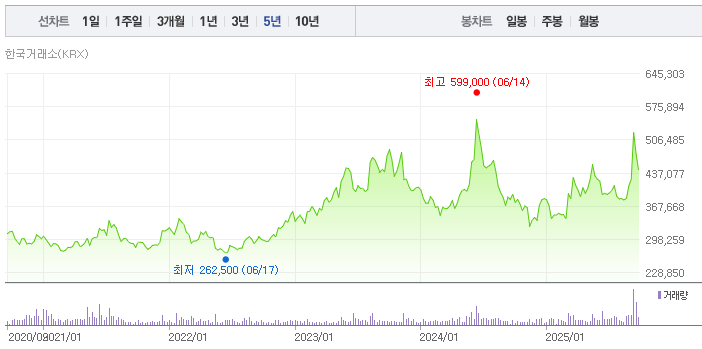
농심(004370)의 주가는 최근 5년간 변동성이 있었지만 장기적으로는 우상향 흐름을 보였습니다. 2020년 종가 300,000원에서 2023년에는 407,000원까지 상승하며 꾸준한 성장세를 나타냈습니다. 다만 2024년에는 종가가 374,000원으로 하락했으나, 2025년 들어 다시 444,000원으로 회복했습니다. 연도별 고가 기준으로는 2024년 599,000원으로 강한 상승세를 보이기도 했습니다. 전반적으로 농심의 주가는 내수 소비 안정성과 해외 성장 기대감에 힘입어 꾸준히 견조한 흐름을 유지하고 있습니다.
7. 결론 요약
농심(004370)은 라면·스낵을 중심으로 안정적인 시장 지위를 바탕으로 꾸준한 실적과 배당을 이어가는 기업입니다. 수익성은 다소 변동성이 있지만 매출과 자본 성장세가 뚜렷하며, 재무 안정성도 양호한 수준을 유지합니다. 배당은 절대 수익률은 낮지만 꾸준한 인상과 유지 정책으로 장기 투자자에게 안정감을 제공합니다. 주가는 변동성이 존재하지만 중장기적으로 회복력을 보이며 내수와 해외 성장을 동반하고 있습니다. 종합적으로 농심은 장기 보유형 배당 성장주로서 투자자들에게 매력적인 선택지라 할 수 있습니다.
'국내 주식' 카테고리의 다른 글
| 유한양행(000100) 배당 분석 | 20년 이상 이어진 배당 성장과 안정성 (0) | 2025.09.30 |
|---|---|
| 국내 배당주 동서(026960) | 20년 이상 꾸준한 배당 성장의 비결 (2) | 2025.09.29 |
| 국내 배당주 오뚜기(007310) | 20년 연속 배당 성장 기업 분석 (2) | 2025.09.25 |
| 20년 이상 배당을 늘려온 국내 기업 | 오뚜기·농심·동서·유한양행·현대백화점 (2) | 2025.09.23 |
| (000810) 삼성화재 종목 분석 | 상법 개정 수혜주 시리즈 ⑧ (4) | 2025.07.07 |